

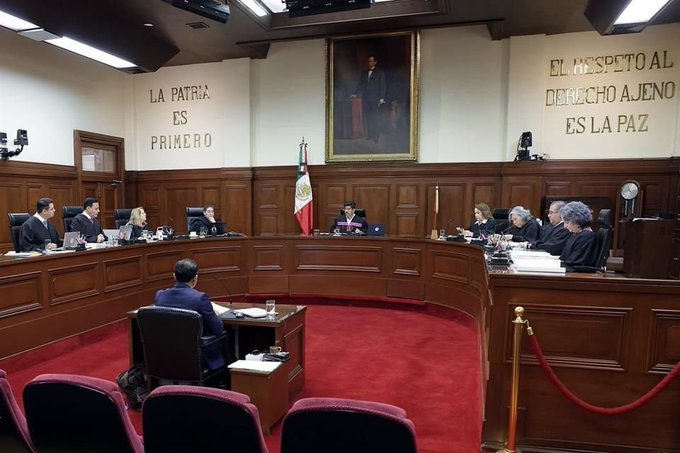
Ciudad de México.- La Suprema Corte de Justicia de la Nación (SCJN) aplazó este martes 10 de noviembre la discusión de un proyecto que confirma la obligación de las empresas maquiladoras de pagar doble Impuesto al Valor Agregado (IVA) por insumos importados a México. Sin embargo, la propuesta contempla facilidades para cubrir los adeudos mediante pagos mensuales.
El proyecto fue presentado por la ministra Yasmín Esquivel, 13 meses después de retirar una propuesta anterior que respaldaba el criterio del Servicio de Administración Tributaria (SAT). El nuevo planteamiento mantiene la obligación de realizar dos pagos de IVA por operaciones distintas.
El primero corresponde al impuesto que debe cubrirse cuando la maquiladora retira los insumos de la aduana por concepto de importación. El segundo se genera por la retención del IVA en la compra de esos productos a una empresa extranjera sin establecimiento en México.
¿Cómo podrían las maquiladoras pagar los adeudos fiscales?
Para reducir el impacto económico, la propuesta plantea que los créditos fiscales no se cobren en una sola exhibición. En su lugar, las empresas podrían amortizarlos mediante pagos mensuales y acreditar cada cantidad contra la deuda determinada por el SAT para el mes siguiente, liquidando únicamente las diferencias.
Fuentes del sector fiscal señalaron que el objetivo es atenuar las afectaciones para las compañías, tanto en los créditos fiscales que ya fueron determinados y se encuentran en litigio como en sus operaciones futuras. Además, se propone un mecanismo para regularizar las retenciones de IVA que no se realizaron oportunamente, sin aplicar cantidades adicionales por el retraso.
¿Por qué está en disputa el pago doble de IVA?
La controversia corresponde a la contradicción de criterios 8/2025, promovida por autoridades del SAT ante las distintas interpretaciones judiciales sobre las obligaciones fiscales derivadas del llamado retorno virtual de mercancías.
El conflicto está relacionado con el programa de la Industria Manufacturera, Maquiladora y de Servicios de Exportación (IMMEX), que permite importar temporalmente mercancías para someterlas a procesos de elaboración, transformación o reparación. Mediante el retorno virtual, los productos pueden considerarse exportados sin salir físicamente del país y posteriormente ser importados de manera definitiva por otra empresa mexicana.
El punto central que deberá resolverse es si la venta realizada por el propietario extranjero también debe considerarse una operación efectuada en territorio nacional y, por tanto, generar una obligación adicional de IVA. Aunque la SCJN aplazó el debate, el proyecto mantiene el criterio de los dos pagos y propone facilidades para que las maquiladoras puedan cumplir con sus obligaciones fiscales.
Fuente: Tribuna